 2026-09-30 1:39 صباحًا
 24.42°C
3.858 مليون منشأة توفر 12.5 مليون فرصة عمل.. و107 مليارات جنيه تمويل متناهي الصغر حتى يونيو 2026
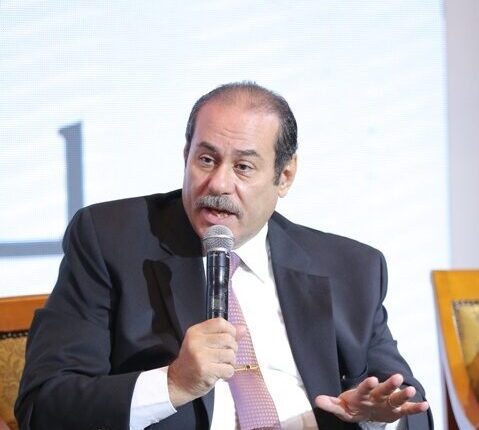
كشف طارق الخولي، نائب محافظ البنك المركزي المصري، عن نمو محفظة تمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر بنحو 409% منذ عام 2015 وحتى يونيو 2026، مدفوعة بالإجراءات والمبادرات التي تبناها البنك المركزي لزيادة تدفقات التمويل إلى هذا القطاع.
وقال الخولي إن المشروعات المتوسطة والصغيرة ومتناهية الصغر تمثل ركيزة أساسية للاقتصاد المصري ومحركًا رئيسيًا للنمو والتشغيل، موضحًا أن عددها يبلغ نحو 3.858 مليون منشأة، بما يمثل 99.3% من إجمالي المنشآت في مصر، فيما توفر نحو 12.5 مليون فرصة عمل، تعادل 82% من إجمالي العمالة.
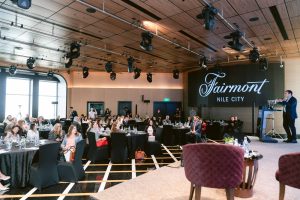
جاء ذلك خلال كلمته أمام المؤتمر الدولي «CERISE+SPTF Global Meeting 2026»، الذي يستضيفه الاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، اليوم، تحت رعاية مجلس الوزراء، وبمشاركة البنك المركزي المصري وهيئة الرقابة المالية، إلى جانب مؤسسات وجهات دولية ومحلية، خلال الفترة من 29 سبتمبر وحتى 1 أكتوبر.
وأوضح نائب محافظ البنك المركزي أن المشروعات متناهية الصغر تستحوذ وحدها على نحو 80% من إجمالي المشروعات المتوسطة والصغيرة ومتناهية الصغر في مصر، مقابل 19% للمشروعات الصغيرة و0.7% للمشروعات المتوسطة، وفقًا لنتائج التعداد الاقتصادي لعام 2022/2023 الصادر عن الجهاز المركزي للتعبئة العامة والإحصاء.
وأشار إلى أن تنامي دور هذه المشروعات في استيعاب العمالة تزامن مع تراجع معدل البطالة في مصر من نحو 9% إلى 6%، بما يعكس أهمية مواصلة دعم قدرتها على النمو والاستدامة وتوفير المزيد من فرص العمل.
وأوضح الخولي أن محفظة التمويل متناهي الصغر بشقيها المصرفي وغير المصرفي حققت نموًا تجاوز 1570% منذ عام 2016 وحتى يونيو 2026، لتصل إلى أكثر من 3.9 مليون عميل، بإجمالي قيمة تمويلات تخطت 107 مليارات جنيه.
وأضاف أن حجم التمويلات الموجهة للمشروعات الصغيرة وصل إلى نحو 301 مليار جنيه، بينما تجاوز تمويل المشروعات متناهية الصغر المصرفي وغير المصرفي 107 مليارات جنيه، منها نحو 33 مليار جنيه تمويلًا مباشرًا من البنوك، إلى جانب نحو 66.5 مليار جنيه تمويلًا غير مباشر، من خلال تمويل البنوك للجهات والجمعيات والشركات التي تتولى بدورها إقراض المشروعات متناهية الصغر.
وأشار إلى أن القطاعين المصرفي وغير المصرفي لم يكونا في السابق على الدرجة نفسها من الاهتمام بتمويل المشروعات متناهية الصغر، إلا أن السنوات الأخيرة شهدت تحولًا كبيرًا في حجم التمويل وتنوع الجهات العاملة في النشاط.
واستعرض الخولي الإجراءات التي اتخذها البنك المركزي لزيادة التمويل المتاح للمشروعات المتوسطة والصغيرة ومتناهية الصغر، موضحًا أنه تم في عام 2016 إلزام البنوك بتوجيه 20% من محافظها الائتمانية لتمويل هذا القطاع، قبل رفع النسبة في عام 2021 إلى 25%، مع تخصيص 10% للمشروعات الصغيرة.
وأوضح أن البنك المركزي منح البنوك مهلة لتوفيق أوضاعها والوصول إلى النسب المستهدفة، قبل تطبيق الجزاءات المقررة على البنوك غير الملتزمة، بهدف ضمان زيادة التمويلات وتوسيع قاعدة الشركات القادرة على الوصول إلى القطاع المصرفي.
وأكد نائب محافظ البنك المركزي أن تمكين المرأة يمثل أحد المحاور المهمة في استراتيجية توسيع نطاق التمويل، مشيرًا إلى أن المشروعات المملوكة أو المدارة بواسطة السيدات تمثل نحو 24% من إجمالي المشروعات المتوسطة والصغيرة ومتناهية الصغر الحاصلة على تمويل من القطاع المصرفي.
وأضاف أن السيدات يمثلن نحو 53% من العملاء المستفيدين من جهات التمويل متناهي الصغر غير المصرفية، لافتًا إلى أن مؤشرات القطاع التي اطلع عليها تظهر انخفاضًا شديدًا في معدلات التعثر بين المشروعات التي تديرها السيدات، لتقترب في بعض الحالات من الصفر.
وأشار الخولي إلى الدور الذي لعبته مبادرة «رواد النيل» في تقديم الخدمات المالية وغير المالية لأصحاب المشروعات، موضحًا أن المبادرة تضم 140 مركزًا لتطوير الأعمال تغطي 25 محافظة.
وأضاف أن مراكز تطوير الأعمال قدمت نحو 1.3 مليون خدمة غير مالية واستشارية لنحو 589 ألف مستفيد، بينهم 41% من السيدات، إلى جانب المساهمة في توفير تمويلات بقيمة تقارب 24 مليار جنيه.
وأكد الخولي أن استراتيجية البنك المركزي لا تستهدف فقط زيادة حجم التمويل الموجه إلى المشروعات متناهية الصغر، وإنما تمتد إلى مساعدة المشروعات غير الرسمية على الانتقال تدريجيًا إلى الاقتصاد الرسمي وتمكينها من التعامل مع المؤسسات المالية.
وأوضح أن البنك المركزي عمل على تطوير آليات تسمح بتمويل المشروعات التي لا تمتلك في بداية نشاطها ميزانيات أو قوائم مالية معتمدة، من خلال تقييم سلوك المشروع ونشاطه وقدرته على السداد، ثم العمل على تأهيله تدريجيًا لإعداد مراكز مالية وحسابات منتظمة.
وأضاف أن هذه الآليات تساعد أصحاب المشروعات على بناء سجل مالي وائتماني يسمح لهم بالحصول على نطاق أوسع من الخدمات المصرفية والتمويلية، والاستفادة من الحوافز المخصصة للكيانات العاملة داخل الاقتصاد الرسمي.
وقال نائب محافظ البنك المركزي إن التعاون بين البنك المركزي المصري والهيئة العامة للرقابة المالية والاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر لعب دورًا رئيسيًا في تطوير السوق.
وأشار إلى أن 36 جمعية عاملة في النشاط شهدت عمليات ترقية من الفئة «ج» إلى الفئة «ب» من خلال برنامج الترقية المؤسسية الذي يرعاه البنك المركزي المصري خلال الفترة من 2021 وحتى 2026.
وأضاف أن خبرته مع القطاع على مدار نحو 10 سنوات أظهرت أن معدلات التعثر في نشاط التمويل متناهي الصغر كانت أقل بكثير من مستويات التعثر المسجلة في عدد من الأنشطة التمويلية الأخرى، وهو ما ساهم في زيادة اهتمام البنوك بهذه الشريحة.
وأكد الخولي أن الشمول المالي والاستقرار المالي هدفان متكاملان، وأن التوسع في إتاحة التمويل يجب أن يسير بالتوازي مع حماية حقوق العملاء، ورفع جودة الخدمات، وتعزيز قدرة المشروعات الصغيرة ومتناهية الصغر على النمو والاستدامة والوصول إلى مصادر التمويل الرسمية.