 2026-10-29 1:03 مساءً
 26.42°C
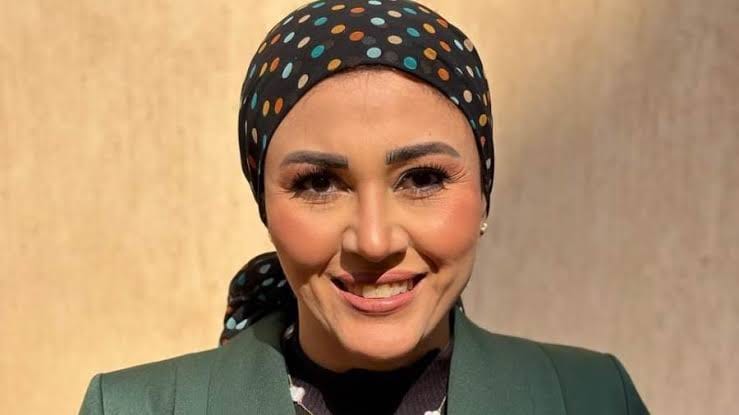
جحت الدكتورة شيماء وجيه، الخبيرة المصرفية، اتجاه لجنة السياسة النقدية بالبنك المركزي المصري إلى تثبيت أسعار الفائدة خلال اجتماعها المقبل، معتبرة أن الإبقاء على المعدلات الحالية يمثل الخيار الأكثر توازنًا في ضوء المعطيات الاقتصادية الراهنة، مع استمرار تقييم أثر قرارات التشديد النقدي السابقة على التضخم والنشاط الاقتصادي.
وقالت إن احتمالات رفع الفائدة بشكل محدود تظل قائمة حال عودة الضغوط التضخمية أو تراجع سعر صرف الجنيه بصورة مؤثرة تنعكس على أسعار السلع والخدمات وتكاليف الإنتاج، موضحة أن اتخاذ قرار بزيادة جديدة في أسعار الفائدة يتطلب وجود مؤشرات واضحة على تجدد الضغوط السعرية واستمرارها.
وأضافت أن التحدي أمام السياسة النقدية لم يعد مقتصرًا على احتواء التضخم، بل يمتد إلى تحقيق الاستقرار النقدي دون تحميل الاقتصاد تكلفة تمويلية إضافية قد تؤثر على الاستثمار والإنتاج، وتحد من قدرة الشركات على التوسع وزيادة الصادرات وتوفير موارد مستدامة من النقد الأجنبي.
استدامة تراجع التضخم وسعر الصرف يحسمان القرار
وأوضحت وجيه أن استدامة تراجع التضخم تمثل العامل الأساسي في تحديد اتجاه أسعار الفائدة، إذ لا يكفي انخفاض معدل التضخم خلال شهر واحد للحكم على مسار الأسعار، وإنما يتطلب الأمر متابعة تطوراته ومصادر الضغوط المؤثرة فيه ومدى استمرارها خلال الفترة المقبلة.
وأشارت إلى أن طبيعة الضغوط التضخمية تلعب دورًا مهمًا في تحديد استجابة البنك المركزي، فارتفاع الأسعار الناتج عن زيادة الطلب يختلف عن الضغوط المرتبطة بارتفاع تكاليف الإنتاج أو أسعار الطاقة والغذاء المستورد أو تحركات سعر الصرف، وهو ما يستدعي تقييم كل عامل وفقًا لطبيعته وتأثيره على الاقتصاد.
وأكدت أن استقرار الجنيه لا يرتبط بأسعار الفائدة وحدها، وإنما يتأثر أيضًا بحجم موارد النقد الأجنبي المتاحة من الصادرات والسياحة وتحويلات المصريين بالخارج والاستثمار الأجنبي، إلى جانب تكلفة الواردات وقدرة الاقتصاد على تلبية احتياجاته التمويلية الخارجية.
وأضافت أن استمرار الضغوط على الجنيه وانتقال آثارها إلى أسعار السلع ومدخلات الإنتاج قد يعزز احتمالات اللجوء إلى رفع محدود للفائدة، بينما يمنح احتواء التضخم واستقرار سوق الصرف البنك المركزي مساحة أكبر للإبقاء على المعدلات الحالية.
لماذا يظل التثبيت أرجح من الرفع؟
وقالت الخبيرة المصرفية إن تثبيت أسعار الفائدة يتيح وقتًا كافيًا لتقييم الأثر الكامل للسياسة النقدية القائمة قبل اتخاذ خطوات إضافية قد ترفع تكلفة التمويل على الشركات والأفراد، خاصة في ظل أهمية الحفاظ على قدرة القطاعات الإنتاجية على مواصلة النشاط والتوسع.
وأوضحت أن رفع الفائدة يزيد تكلفة الاقتراض وأعباء تمويل رأس المال العامل، وقد يدفع الشركات إلى تأجيل خطط التوسع والاستثمار، لا سيما في القطاعات الصناعية والمشروعات الصغيرة والمتوسطة، بما قد ينعكس على معدلات النمو وفرص العمل.
ولفتت إلى أن ارتفاع أسعار الفائدة قد يزيد أيضًا تكلفة خدمة الدين الحكومي، وفقًا لهيكل التمويل وآجاله، وهو ما يعزز أهمية الموازنة بين متطلبات مكافحة التضخم وتكلفة التشديد النقدي على النشاط الاقتصادي والمالية العامة.
وأكدت أن تثبيت الفائدة لا يعني التحول إلى سياسة نقدية توسعية أو التراجع عن مواجهة التضخم، بل قد يعكس استمرار النهج الحذر، مع إتاحة الفرصة لقياس نتائج القرارات السابقة وتجنب تشديد نقدي إضافي قبل التأكد من ضرورته.
الرفع المحدود احتمال قائم وليس اتجاهًا حتميًا
وأشارت وجيه إلى أن رفع أسعار الفائدة يظل أحد الخيارات المتاحة أمام البنك المركزي إذا أظهرت البيانات تجدد الضغوط السعرية أو انتقال تراجع الجنيه إلى الأسعار المحلية بصورة مستمرة، أو تعرض الاقتصاد لصدمات خارجية تؤدي إلى ارتفاع تكلفة الطاقة والغذاء وزيادة الضغوط التضخمية.
وشددت على أهمية التمييز بين الارتفاعات المؤقتة في الأسعار والضغوط المستدامة قبل اتخاذ قرار جديد بالتشديد النقدي، موضحة أن التحركات العابرة في سعر الصرف أو الزيادات المؤقتة في الأسعار العالمية لا ينبغي أن تؤدي تلقائيًا إلى رفع الفائدة ما لم تنعكس على اتجاه التضخم وتوقعاته.
وأضافت أن رفع الفائدة يمكن أن يسهم في إدارة السيولة وتعزيز جاذبية الادخار بالجنيه، لكنه لا يعالج بمفرده الاختلالات الهيكلية في ميزان المدفوعات أو الاعتماد على الواردات، إذ تتطلب هذه التحديات زيادة الإنتاج المحلي وتعزيز القدرة التصديرية وتحسين تنافسية الصناعة.
تكلفة التمويل تضع الاستثمار والإنتاج في معادلة القرار
وأكدت الخبيرة المصرفية أن تحقيق التوازن النقدي يتطلب الحفاظ على جاذبية الادخار بالعملة المحلية، بالتوازي مع توفير بيئة تمويل مناسبة تساعد القطاع الخاص على زيادة الإنتاج والتوسع في الاستثمارات.
وأوضحت أن استمرار ارتفاع تكلفة الائتمان لفترات طويلة قد يحد من قدرة الشركات على تمويل عملياتها التشغيلية وتحديث المعدات وزيادة الطاقة الإنتاجية، بما قد يؤثر سلبًا على النمو الاقتصادي وقدرة السوق على توفير فرص عمل جديدة.
وفي المقابل، حذرت من أن خفض أسعار الفائدة قبل التأكد من استدامة تراجع التضخم قد يضغط على سوق الصرف ويؤثر على توقعات الأسعار، معتبرة أن التثبيت يمثل في المرحلة الحالية خيارًا يتيح الحفاظ على الموقف النقدي القائم دون زيادة إضافية في تكلفة التمويل.
وأضافت أن تحفيز الاستثمار لا يعتمد على أسعار الفائدة وحدها، بل يرتبط أيضًا باستقرار السياسات الاقتصادية ووضوح القواعد المنظمة للأعمال، وتوافر الطاقة ومدخلات الإنتاج، وتحسين قدرة الشركات على النفاذ إلى الأسواق المحلية والخارجية.
زيادة الإنتاج والصادرات تدعم استقرار الجنيه
وشددت وجيه على أن تحقيق استقرار مستدام في الأسعار وسوق الصرف يتطلب، على المدى الطويل، تكامل السياسة النقدية مع السياسات الداعمة للإنتاج، موضحة أن زيادة المعروض المحلي من السلع والخدمات، ورفع كفاءة سلاسل الإمداد، وتوسيع المكون المحلي في الصناعة، وخفض تكاليف الإنتاج، تمثل عوامل مهمة للحد من انتقال الصدمات الخارجية إلى الأسعار.
وأضافت أن تعزيز الصادرات وزيادة قيمتها المضافة يسهمان في دعم موارد النقد الأجنبي وتقليل الاعتماد على التدفقات المالية قصيرة الأجل، بما يعزز قدرة الاقتصاد المصري على مواجهة التقلبات الخارجية.
وأوضحت أن السياسة النقدية تستهدف احتواء التضخم وإدارة السيولة وترسيخ استقرار التوقعات، بينما تسهم السياسات الإنتاجية في معالجة الاختلالات الهيكلية التي تزيد الضغوط السعرية والخارجية، مشيرة إلى أن ارتفاع القدرة الإنتاجية والتصديرية للاقتصاد يجعل استقرار الأسعار أكثر استنادًا إلى تحسن جانب العرض، وأقل اعتمادًا على تقييد الطلب.
التثبيت الأقرب.. والرفع مرهون بتغير المؤشرات
واختتمت شيماء وجيه تصريحاتها بترجيح تثبيت أسعار الفائدة خلال الاجتماع المقبل للبنك المركزي المصري، باعتباره الخيار الأكثر توازنًا بين احتواء التضخم والحفاظ على قدرة الاقتصاد على الاستثمار والإنتاج، مع استمرار متابعة تطورات الأسعار وسوق الصرف.
وأكدت أن الرفع المحدود يظل خيارًا احترازيًا إذا تصاعدت الضغوط التضخمية أو تراجعت قدرة الجنيه على الحفاظ على استقراره، لكنه لا يمثل مسارًا حتميًا في غياب مؤشرات اقتصادية واضحة تستدعي مزيدًا من التشديد النقدي.
وشددت على أن الاختبار الحقيقي للسياسة النقدية يتمثل في حماية استقرار الأسعار دون تحميل الاقتصاد تكلفة تمويلية غير ضرورية، مؤكدة أن تحقيق الاستقرار المستدام يتطلب، إلى جانب القرارات النقدية، زيادة الإنتاج المحلي وتعزيز الصادرات وتحسين الإنتاجية، بما يدعم الجنيه ويحد من الضغوط التضخمية على المدى الطويل.